Entre le rythme des factures, les déclarations CESU et la question du crédit d’impôt, employer une aide à domicile quand on a des enfants peut vite devenir un sujet administratif à part entière. Les nouvelles modalités de paiement anticipé, via l’avance immédiate du crédit d’impôt, changent concrètement le “reste à charge” au moment où la famille paie la prestation.
Pour les professionnels des services à la personne (indépendants, petites structures, coopératives), ces évolutions ont un impact direct sur la relation client : attentes de paiement “à 50 %”, besoin d’explication, et nécessité de sécuriser des processus conformes. Voici ce qui change, ce qui ne change pas, et comment accompagner au mieux les familles employeurs.
1) Comprendre le paiement anticipé : l’avance immédiate, en pratique
L’avance immédiate du crédit d’impôt permet au particulier employeur de ne payer que 50 % du coût au moment du paiement. L’autre moitié correspond au crédit d’impôt et est prise en compte dans la gestion fiscale : l’objectif est de ne plus “avancer” la totalité des dépenses et d’attendre l’année suivante pour récupérer l’avantage.
Dans le cadre de l’emploi à domicile, cette avance immédiate est notamment portée par le dispositif “Cesu Avance immédiate” de l’URSSAF/CESU. Pour une famille, l’expérience est simple sur le principe : elle valide le paiement, et le montant réellement débité correspond à la part restant à sa charge (en général 50 %).
Il est important de rappeler que ce mécanisme vise le crédit d’impôt “emploi d’un salarié à domicile”, mentionné aussi sur Service-Public comme dispositif pouvant s’accompagner de l’option d’avance immédiate. Autrement dit : ce n’est pas une remise commerciale du prestataire, mais un mode de consommation de l’avantage fiscal, au fil de l’eau.
2) Qui peut l’activer et sous quelles conditions côté familles
Pour les particuliers employeurs, le Cesu Avance immédiate est activable en ligne via l’URSSAF/CESU. Une condition clé rappelée par l’URSSAF/CESU est d’avoir déjà déclaré au moins une fois ses revenus à la DGFiP (administration fiscale), afin que l’éligibilité et le suivi fiscal puissent être correctement assurés.
Autre point structurant : le crédit d’impôt “emploi d’un salarié à domicile” s’adresse désormais à tous les particuliers employeurs, imposables ou non, selon l’URSSAF/CESU. Cela élargit le public concerné et renforce l’intérêt de bien expliquer le dispositif, y compris à des familles peu familières avec l’impôt.
Enfin, l’avantage fiscal peut aussi concerner un membre de la famille employé à domicile, à condition qu’il n’appartienne pas au même foyer fiscal. Dans les faits, cela demande d’être attentif aux situations (jeunes majeurs, ascendants, fratries) pour éviter des incompréhensions au moment de l’activation.
3) Ce qui n’est pas éligible : attention aux prestations financées par un tiers
Les prestations financées par un tiers ne sont pas éligibles au Cesu Avance immédiate. Sont notamment cités : conseil départemental, comité d’entreprise, mutuelle, titres spéciaux de paiement, membre de la famille ou de l’entourage, etc. Pour les familles, c’est une source fréquente de confusion, car elles peuvent cumuler plusieurs aides.
Concrètement, si une partie de la prestation est prise en charge (ou remboursée) par un organisme tiers, le parcours “paiement à 50 %” via l’avance immédiate ne s’applique pas, ou doit être adapté selon les règles du dispositif. Il est donc essentiel d’identifier dès le départ le mode de financement réel de la prestation.
Côté professionnels, cette limite implique de poser les bonnes questions lors de l’entrée en relation : “Avez-vous une prise en charge départementale ?”, “Utilisez-vous des titres de paiement ?”, “Une mutuelle intervient-elle ?”. Une bonne qualification évite des rejets, des retards de paiement et des corrections ultérieures difficiles à expliquer.
4) Déclaration d’impôt : ce que la DGFiP préremplit et comment ça se régularise
Le site officiel de l’impôt rappelle qu’en 2025, les foyers ayant utilisé l’avance immédiate voient le montant déjà perçu prérempli dans la déclaration 2026, puis imputé sur le calcul final de l’impôt sur les revenus 2025. Le message clé : même si le bénéfice est immédiat, il reste tracé et régularisé via la déclaration annuelle.
Pour une famille employeur, cela signifie qu’il faut conserver une compréhension simple : l’avance immédiate n’annule pas la déclaration, elle modifie surtout la temporalité. La déclaration servira à confirmer le droit au crédit d’impôt et à recalculer le montant final, en tenant compte des avances déjà obtenues.
Pour les prestataires, cet élément est utile dans la pédagogie client : en cas de question du type “Est-ce que je dois encore déclarer ?”, la réponse est oui, car l’administration utilise la déclaration pour finaliser le calcul. Une information claire réduit les inquiétudes et limite les demandes de justificatifs en urgence au moment des déclarations.
5) Ne pas confondre avance immédiate et acompte de 60 % versé en janvier
Le mécanisme de l’avance de 60 % en janvier reste distinct de l’avance immédiate. L’administration précise qu’un acompte de 60 % est versé en janvier 2027 sur certains crédits et réductions d’impôt (dont l’emploi à domicile), si le foyer y est encore éligible.
Autrement dit, une famille peut entendre parler des “60 % en janvier” et penser que cela remplace l’avance immédiate, ou l’inverse. En réalité, ce sont deux dispositifs différents : l’un est un acompte calculé sur la base de la situation antérieure, l’autre est une avance “au fil de l’eau” au moment du paiement.
À noter également : l’administration fiscale indique que si l’avance de janvier est trop élevée par rapport à la situation réelle, un remboursement du trop-perçu peut être demandé. Ce point est crucial à expliquer aux familles : l’acompte n’est pas “acquis” s’il ne correspond plus à la situation finale (changement de dépenses, fin de contrat, variation de revenus, etc.).
6) Plafonds, compteur d’aide et pilotage du budget famille
Le cadre fiscal reste borné par un plafond. L’URSSAF rappelle le plafond fiscal applicable aux emplois familiaux, salariés à domicile et gardes d’enfants à domicile : 12 000 € en cas général, majoré de 1 500 € par enfant à charge ou membre du foyer fiscal de plus de 65 ans, dans la limite de 15 000 €. Pour les parents employeurs, c’est un repère budgétaire important.
Les ménages qui emploient un salarié à domicile via le CESU disposent aussi d’un compteur d’aide affichant l’avance immédiate déjà consommée et le plafond restant pour l’année fiscale. Ce suivi limite les “mauvaises surprises” en fin d’année, notamment lorsque les heures augmentent (rentrée scolaire, maladie d’un enfant, reprise d’activité, etc.).
Côté professionnels, ces notions (plafond + compteur) structurent la discussion sur le volume d’heures et l’arbitrage entre besoins et budget. Elles aident aussi à justifier une approche rigoureuse de facturation et de planification : plus les données sont fiables, plus la famille peut piloter sereinement son reste à charge.
7) Impacts concrets pour les professionnels SAP : facturation, conformité et relation client
Sur le terrain, l’avance immédiate modifie l’attente des familles : elles raisonnent souvent en “je paie 50 % maintenant”. Cela peut créer des tensions si la prestation n’est finalement pas éligible (financement tiers) ou si l’activation n’est pas finalisée. Anticiper ces cas, avec une information standardisée, sécurise les encaissements.
Ces dépenses restent massivement utilisées : la DGFiP indique qu’en 2022, 4,6 millions de foyers bénéficiaient du crédit d’impôt “emploi d’un salarié à domicile”, pour 5,6 Md€ accordés. Pour les structures SAP, cela confirme que la compréhension du crédit d’impôt et de ses modalités (dont le paiement anticipé) n’est pas un sujet annexe, mais un élément central de l’expérience client.
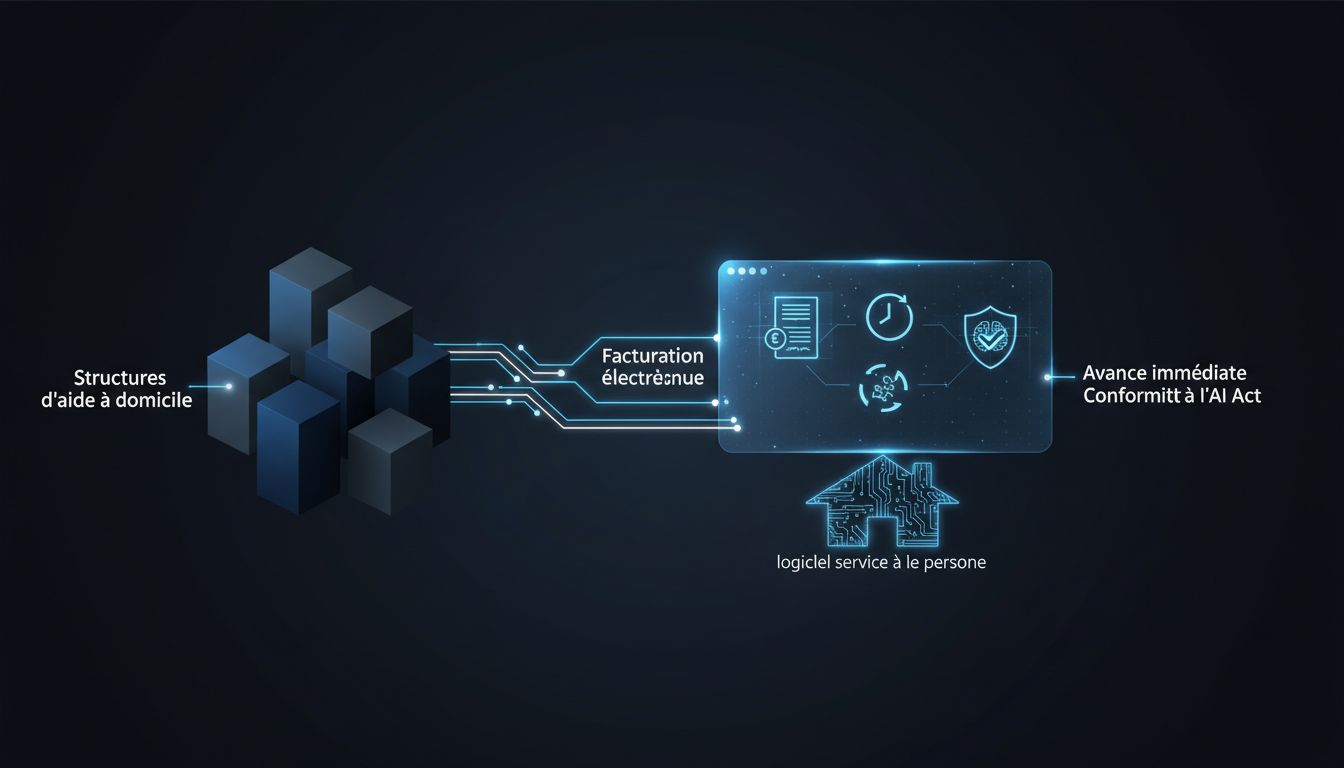
Enfin, dans un contexte de montée en puissance des exigences de conformité (et à terme de la facturation électronique), l’enjeu est d’outiller une gestion irréprochable : devis/contrats, planning, justificatifs, factures et suivi des règlements. Une plateforme SaaS de gestion spécialisée SAP permet d’automatiser la facturation, de fiabiliser les données et de produire des tableaux de bord utiles, tout en restant aligné avec les règles et les évolutions à venir.
Le paiement anticipé via l’avance immédiate du crédit d’impôt change surtout une chose pour les familles employeurs : le coût devient visible et supportable “au moment où l’on paie”, avec un reste à charge réduit, tout en conservant une régularisation fiscale via la déclaration annuelle. En parallèle, l’acompte de 60 % versé en janvier demeure un mécanisme différent, avec ses propres règles et risques de trop-perçu.
Pour les professionnels des services à la personne, la meilleure stratégie est double : pédagogie (éligibilité, financement tiers, plafonds) et fiabilisation (facturation, suivi, preuves, pilotage). En combinant des processus clairs et des outils de gestion automatisés, vous rassurez les familles, réduisez les frictions de paiement et sécurisez votre activité dans un cadre réglementaire en évolution.